市场触顶,旺季不旺,啤酒行业的高端化红利快吃完了?
原本大家都想着,借助美加墨世界杯这波赛事热度,能把啤酒的消费行情点燃。但天不遂人愿,啤酒行业并没能接住这波热度,整体销量后继乏力,过去依靠高端化收割红利的增长逻辑也明显触顶——这正是今年A股7家上市啤酒企业三季报,共同释放出的信号。
前两年,啤酒圈还总拿白酒行业开玩笑,说白酒正深陷去库存难题,年轻人对白酒兴趣减退,好歹还会选择啤酒。可今年这份三季报摆出来,大家才发现:啤酒不止是旺季卖不动,水面下藏着的更多问题,全都借着财报浮出了水面……
行业增长拐点显现,头部青岛啤酒同样承压,分化加剧
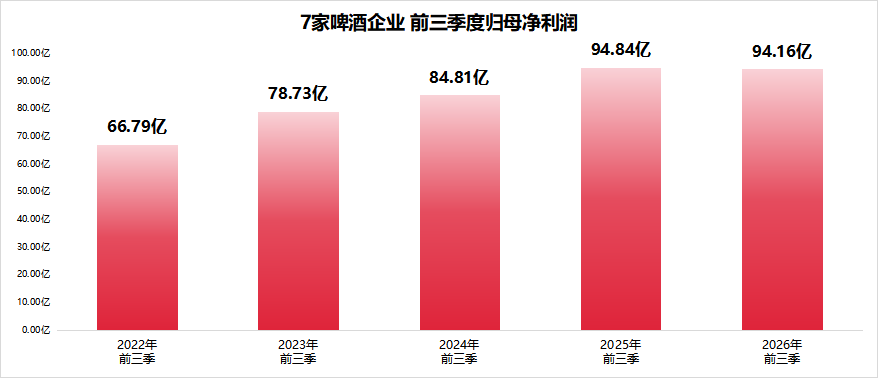
7家酒企前三季度合计实现营业收入608.26亿元,同比下滑1.97%,归母净利润94.16亿元,同比下滑0.72%,即便在疫情艰难的2022和2023年,这个数值都是增长的,但今年却呈现双双走弱的格局。
国家统计局数据显示,今年前9个月规模以上啤酒企业总产量2894.7万千升,同比下滑6%,7至9月传统旺季连续单月产量同比下行,旺季不旺成为全行业共同特征。
从A股啤酒企业经营数据来看,作为啤酒行业龙头的青岛啤酒,三季度业绩下滑幅度超出市场预期。前9月该公司实现营收280.35亿元,同比-4.53%;利润50.55亿元,同比-4.16%;但到了三季度,营收83.80亿元,同比下滑5.58%,归母净利润11.35亿元,同比下滑17.15%,盈利端压力明显大于收入端。
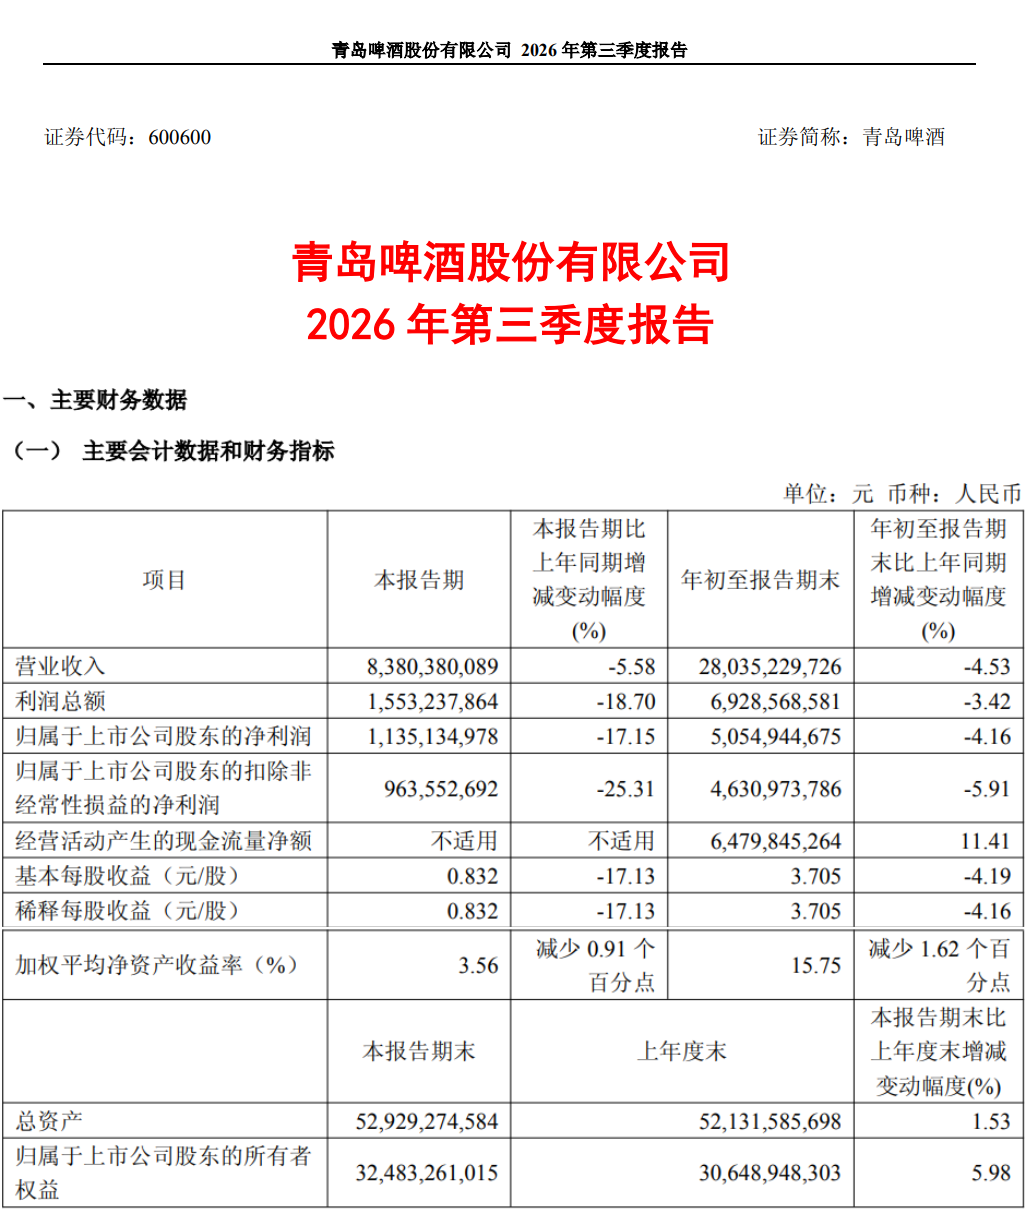
而对于青岛啤酒这次业绩拐点,有分析人士指出,一是大排档、烧烤店等现饮核心消费场景动销偏弱,渠道需求疲软;二是铝罐等包材成本上行,低价原料库存耗尽,单位生产成本抬升挤压毛利率;三是中高端产品升级红利边际减弱,三季度中高端销量仅同比增长0.7%,叠加渠道、营销刚性费用抬升,形成经营负杠杆。
而7家上市啤酒企业出现严重的分化情况,*ST西发利润大幅下滑75.33%,兰州黄河更是由盈转亏。虽然兰州黄河今年前9月营收同比增长16.64%达到2.56亿元,但公司亏损0.35亿元。兰州黄河的产品矩阵覆盖黄河王、黄河劲浪、黄河纯生、黄河丝路全麦等多个系列,但聚焦在甘肃、青海,湖南等新拓展市场的品牌基础薄弱,它在全国市场的品牌认知度极低。
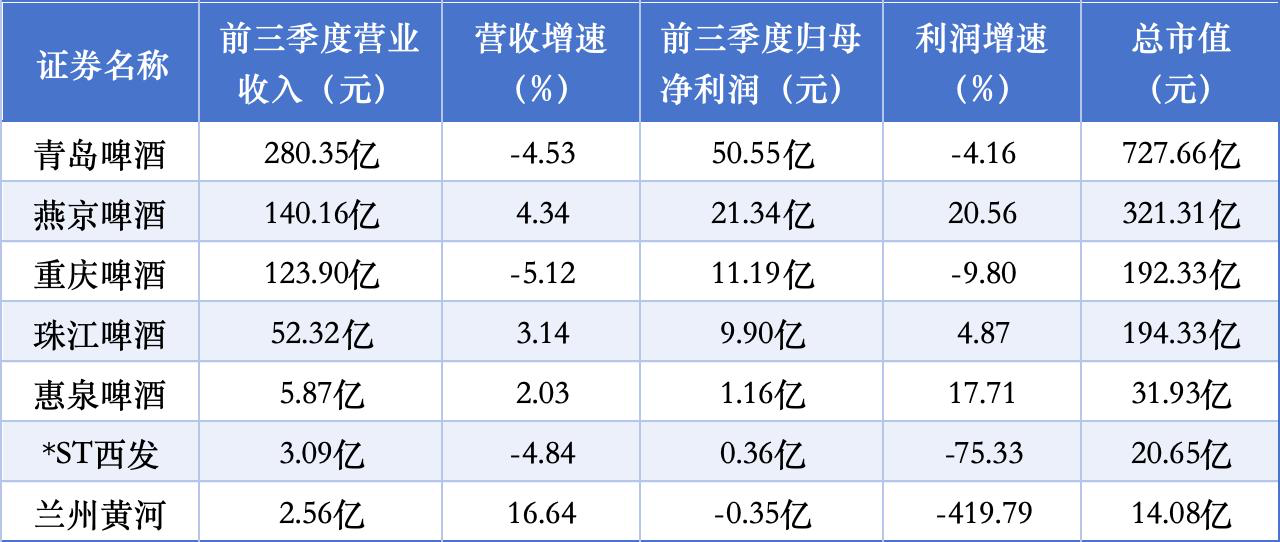
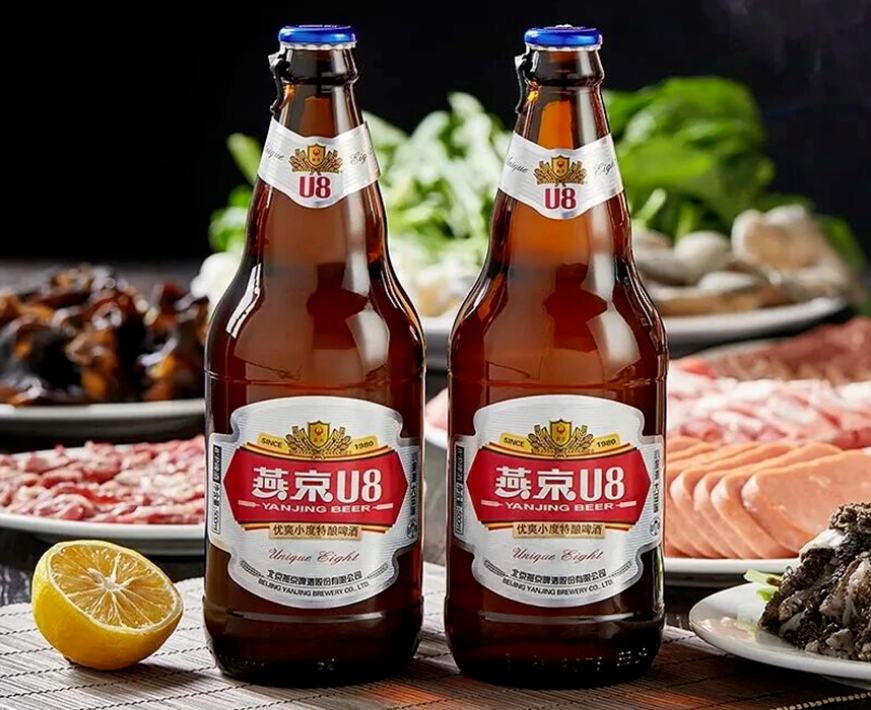
亚军燕京啤酒的营收、利润实现双增长,特别是利润增速达到20.56%达到21.34亿元,这是很好的成绩,但核心产品U8销量增速已连续多年走低,从2022年超50%的峰值逐步回落,高基数下后续维持高增长难度加大,若单品增长失速,整体产品升级红利将直接消退。此外,燕京啤酒的市场呈现明显“北强南弱”格局,全国化拓展进度不及预期。
集中度红利边际消退,啤酒企业减销售费用降销售占比
透过三季报,可以发现有个反常现象:四年一届的世界杯,本该是啤酒行业最强的短期催化,往年赛事周期往往带动夜宵、酒吧消费放量,但是2026年这一轮赛事红利几乎落空。
表层原因是时差带来的场景破坏,打碎了“下班聚餐、深夜看球、啤酒配烧烤”这个现饮场景。
但更深层的矛盾,是啤酒行业已经走到增量天花板。2016年之后,国内啤酒行业正式告别总量扩张时代,进入存量整合周期,行业持续关停低效产能、并购整合,国内啤酒前4头部,如青岛啤酒、华润啤酒、百威亚太和燕京啤酒的份额持续抬升,行业依靠产品高端化,在总产量逐年下滑的背景下,持续推高利润。这套逻辑运行了接近十年,也是过去啤酒股核心的投资主线。
而到2026年,市场份额已经高度集中,单纯抢对手份额的难度持续变大。叠加宏观层面,居民收入、社零、消费信心偏弱,其中消费者信心指数在今年2月达到91.60的阶段高点,到今年9月末再次跌至89点的年内低位。对于啤酒,无论是软饮料还是其他饮用有很多替代品,哪怕是龙头企业,也很难再依靠份额提升对冲需求端的下行。
对于这一情形,比较明显的特点是上市啤酒企业在今年在销售费用战线上选择了收缩,销售费用金额减少2亿元以上,达到76.64亿元,销售费用占营业收入比重从2025年前三季的14.49%也降低至目前的13.53%。对于A股啤酒头部品牌来说,只有燕京啤酒销售费用增幅在3%以上,青岛啤酒选择基本持平,青岛啤酒选择缩短开支。
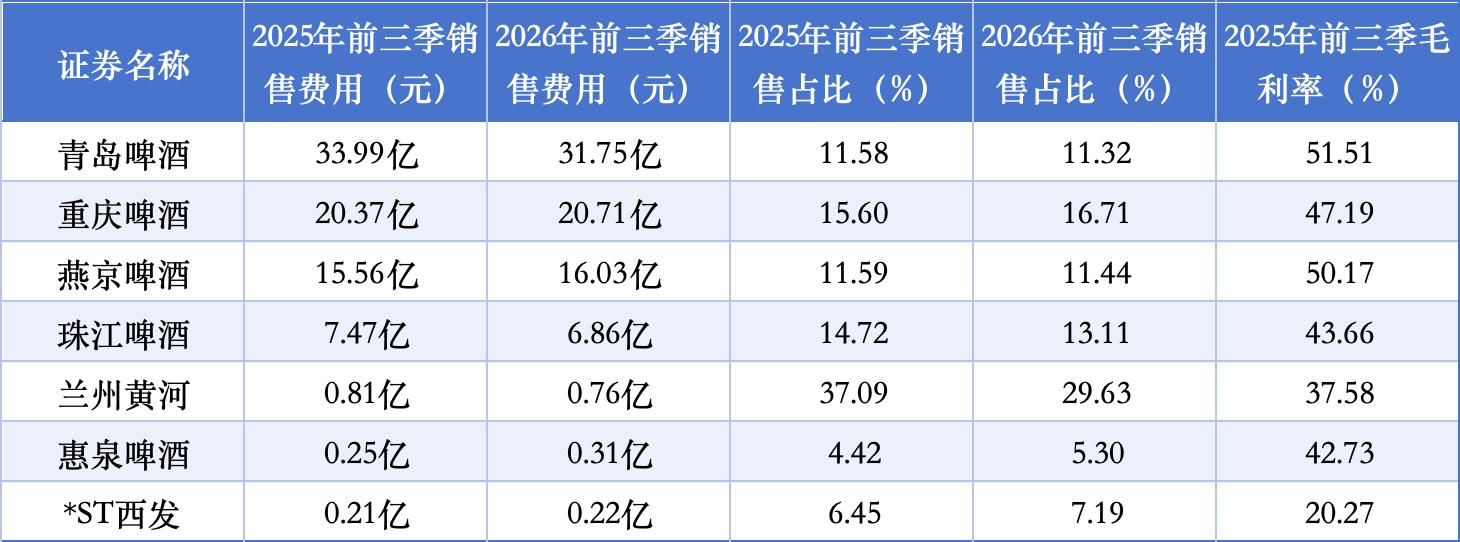
可以体现出,现在需求走弱,集中度红利已经不足以托底业绩,啤酒行业进入更残酷的存量博弈阶段。
啤酒也变成老登资产?年轻人的饮酒赛道已经换了模样
和白酒相似,啤酒也开始显现出“老资产”的特征,消费人群的偏好正在发生不可逆的转变。
健身、健康养生成为年轻人主流的生活方式,酒精带来的热量、啤酒肚,成为很多年轻人主动远离啤酒的理由。对于健身人群而言,一小时铁的热量消耗,很容易被几瓶啤酒抵消;同时,当代年轻人拒绝饮酒的理由也更加充分、更容易被社会接纳,一句“开车”、“养生”,就可以轻松推掉酒局,多人聚餐的劝酒场景持续减少。
但这不代表年轻人不再喝酒,只是喝酒的场景、产品、情绪需求全部变了。过去啤酒是多人社交、聚餐助兴;现在年轻人更多是悦己消费、居家微醺,追求低负担、好入口、风味丰富的酒饮,鸡尾酒、果味低度酒、精酿、风味气泡酒更契合这一类需求。
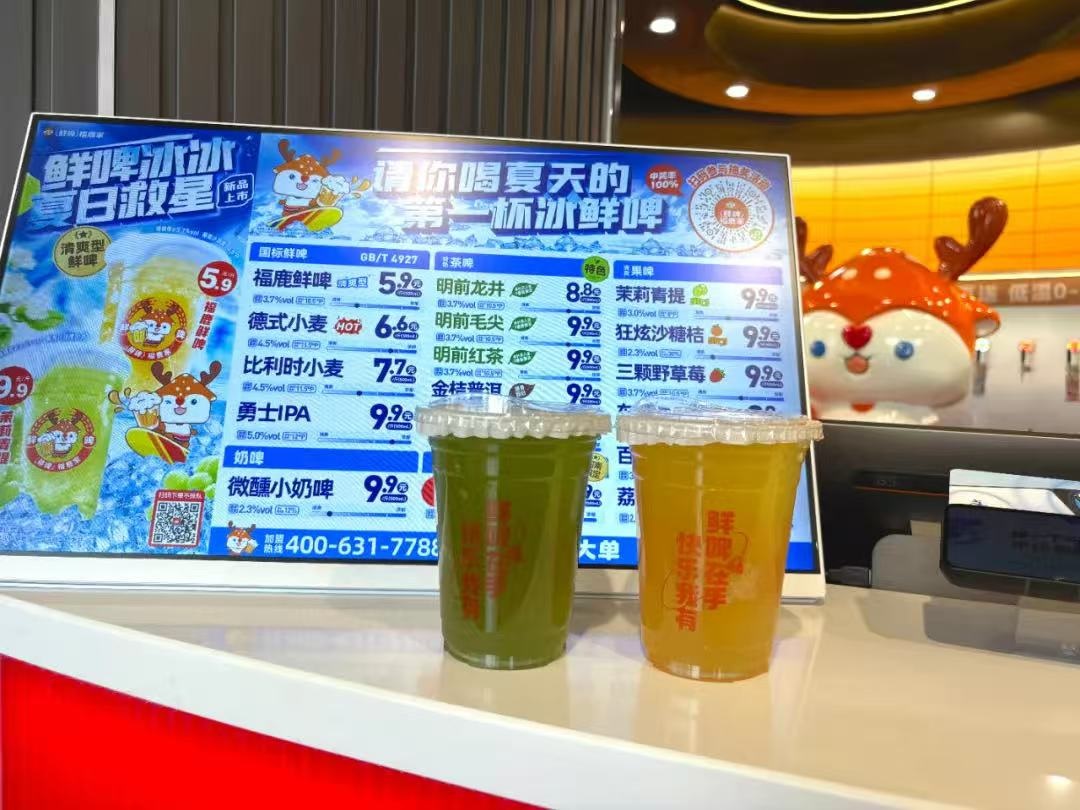
百润股份的三季报,印证了这个趋势。2026年前9月,百润营收25.03亿元,同比增长10.31%,归母净利润6.62亿元,增幅为20.44%,在啤酒板块整体承压的环境下,预调酒赛道实现逆势增长,就是匹配年轻群体的需求变化。
对于传统啤酒企业来说,增长的机会不再是简单抢份额、提单价,而是要适配新人群、新场景。2025年国内精酿市场规模已经破了1300亿元,2026年预计要冲到1600亿元。这就意味着,啤酒企业得布局精酿、无醇啤酒、风味啤酒这些新赛道,把独酌、居家即时零售这些新场景的机会攥在手里。
写在最后
2026年啤酒三季报给出的信号清晰而冷静,啤酒行业已经从“减量提价就能赚钱”的阶段,进入需求、人群、场景同步重构的新阶段。传统啤酒的盛宴慢慢降温,但属于微醺、悦己、风味化的新酒饮故事,才刚刚拉开序幕。